



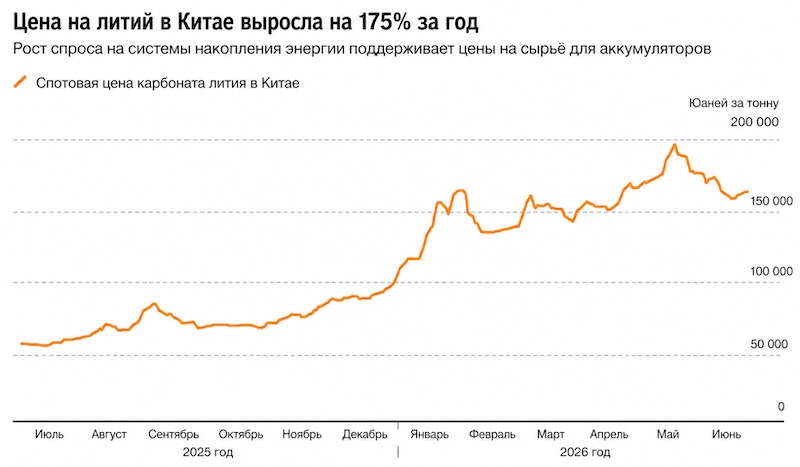
Динамика цен на литий. Источник: Bloomberg
Рынок рассчитывает на сезонный рост закупок в Китае и эти прогнозы пока перевешивают опасения из-за увеличения складских запасов и возобновления добычи на отдельных австралийских рудниках.
Мартин Джексон, глава направления рынков аккумуляторных материалов в CRU, считает, что самый острый дефицит еще впереди. По прогнозу агентства, средние цены в следующем квартале могут вырасти почти на 50% от текущих уровней, а затем перейти к коррекции.
Впрочем, аналитики по-прежнему расходятся во взглядах на баланс рынка. Morgan Stanley прогнозирует дефицит около 80 тыс. тонн литиевого эквивалента (LCE) в 2026 году, а UBS оценивает возможный дефицит в 22 тыс. тонн. В то же время Wood Mackenzie и S&P Global ожидают профицит предложения. По оценке S&P, он может составить около 109 тыс. тонн LCE, хотя и будет заметно меньше, чем в 2025 году.
Промышленные аккумуляторы
После затяжного спада, последовавшего за бумом 2022 года, рынок лития получил новый драйвер роста. Им стали аккумуляторные системы хранения энергии — крупные промышленные накопители, которые помогают балансировать энергосети и накапливать электроэнергию из возобновляемых источников. Именно этот сегмент сегодня растет быстрее ожиданий многих аналитиков.
Этот спрос уже поддержал цены на карбонат лития, ключевой продукт рынка. С начала года он подорожал почти на 40%. Крупнейший производитель лития Albemarle Corp в прошлом месяце подтвердил, что спрос со стороны сегмента систем хранения находится у верхней границы прогнозов.
Аналитики ждут роста цен во втором полугодии
CRU Group прогнозирует, что в третьем квартале тонна карбоната лития подорожает до $33 900 против текущих $22 800. Benchmark Minerals ждет роста до $30 000 уже в этом году. Citigroup считает, что в августе-сентябре рынок может протестировать уровень 250 000 юаней за тонну, или около $36 976. Сейчас спотовая цена в Китае составляет примерно 165 500 юаней.
Адам Меггинсон из Benchmark отмечает, что конец года обычно становится самым сильным периодом для потребления лития, поэтому цены могут получить дополнительную поддержку. Еще одним стимулом для китайских производителей батарей может стать желание нарастить экспорт до 2027 года, когда Пекин отменит возврат НДС при экспорте солнечной продукции.
Запасы и новые поставки сдерживают рынок
Несмотря на оптимизм аналитиков, рынок не избавился от рисков.
В середине мая инвесторы стали осторожнее после новостей о возобновлении работы австралийских проектов Finniss и Bald Hill. Давление усилилось после решения Зимбабве выделить экспортные квоты на литий. При этом ключевой китайский рудник Цзяньсяво, которым управляет CATL, остается закрытым из-за проблем с разрешениями. Это ограничивает приток нового сырья на рынок.
Именно ограничения добычи в Китае и Австралии многие аналитики считают главным фактором риска для рынка в ближайшие кварталы. Даже те эксперты, которые ожидают профицита по литиевым химикатам, признают, что рынок сырья выглядит гораздо более напряженным.
Аналитики также следят за запасами на Гуанчжоуской фьючерсной бирже. Там они выросли до рекордных 56 000 тонн.
Су Цзиньи, аналитик китайской консалтинговой компании Fubao, считает, что реальные запасы в цепочке поставок оказались выше прежних оценок. Это может сдержать дальнейший рост цен. Однако, по ее словам, спрос остается устойчивым, а текущие цены приемлемы для конечных покупателей.
Дополнительным фактором остается растущая роль Китая в мировой литиевой отрасли. По оценкам Wood Mackenzie, к 2027 году китайские компании могут контролировать около половины мировой добычи лития с учетом зарубежных проектов против примерно 35% пятью годами ранее. При этом большая часть мощностей по переработке шподумена в химикаты уже сосредоточена в Китае.
Такая концентрация делает решения китайских производителей и регуляторов одним из ключевых факторов ценообразования на мировом рынке.
Подготовлено Profinance.ru по материалам Bloomberg
MarketSnapshot - ProFinance.Ru в Telegram
По теме:
