



Природный газ вышел на первый план и превратился в главную головную боль для европейских трейдеров облигаций. Истощение запасов этого ключевого энергоресурса грозит повторным всплеском инфляции.
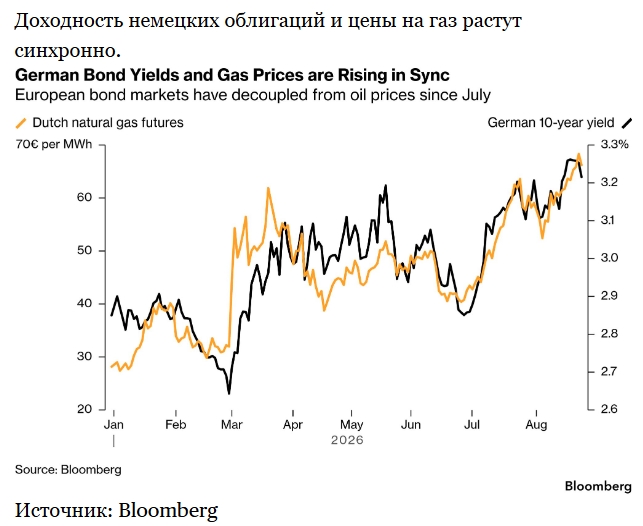
Цены на газ на европейском рынке приближаются к пятимесячным пикам, а стоимость зимних контрактов превышает прошлогодние показатели более чем в два раза. Доходность 10-летних государственных облигаций Германии и Великобритании достигла уровней, не наблюдавшихся десятилетиями, даже при том, что нефть марки Brent торгуется на 30% дешевле своего максимального значения, достигнутого в ходе конфликта между США и Ираном.
Инвесторы опасаются, что увеличение стоимости газа вновь приведет к росту инфляции, вынуждая центральные банки ужесточать денежно-кредитную политику более решительно, чем предполагают текущие рыночные ожидания. Газ играет ключевую роль в экономике региона: на его долю приходится 21% энергобаланса ЕС и от 25% до 35% энергопотребления Великобритании.
«Цены на природный газ остаются важным фактором для Великобритании и Европы. Они не корректировались ни в один из периодов перемирия и продолжают расти», — отметила Эмма Мориарти, портфельный менеджер CG Asset Management.
В ответ на эти риски компания увеличила долю государственных инфляционных облигаций в своем флагманском мультиактивном фонде до почти рекордного уровня в 49%.
Рост доходности облигаций также обусловлен другими факторами, такими как нестабильность государственных финансов, масштабные заимствования энергетических компаний и непредсказуемая политика США. Однако участники рынка подчеркивают, что в настоящее время газ представляет собой наибольший энергетический риск для процентных ставок в Европе и Великобритании, несмотря на то, что его цены остаются значительно ниже пиковых значений, зафиксированных после начала СВО России на Украине в 2022 году.
«Цены на природный газ стали основным драйвером доходности», — подчеркнул Джейми Сирл, европейский стратег по процентным ставкам в Citigroup. «С начала июля дюрация облигаций следует за динамикой цен на газ, уделяя меньше внимания нефти», — отметил он, подчеркивая корреляцию с эталонными 10-летними облигациями.
Конфликт на Ближнем Востоке заставил правительства и компании приостановить пополнение газовых резервуаров в надежде на быстрое разрешение ситуации и стабилизацию цен. Однако летняя жара увеличила спрос, что привело к колебаниям объемов заправки СПГ в Европе и медленному росту заполнения резервуаров, которые достигли лишь 63%, став самым низким показателем за этот период с 2009 года.
Ормузский пролив обеспечивает около 20% мирового предложения СПГ, и для этого газа нет альтернативных маршрутов доставки на рынок, а стратегических запасов, способных компенсировать дефицит, недостаточно.
Аналитики RBC Capital Markets, в том числе Мегум Мухич, в записке от 13 августа отметили, что на газовых рынках зреет потенциальный энергетический кризис, который окажет более значительное инфляционное воздействие, чем нефтяное.
Рост курса евро на фоне ослабления доллара может столкнуться с сопротивлением со стороны высоких цен на природный газ. Хотя корреляция пока недостаточно сильна для утверждения, что цены на энергоносители напрямую влияют на рост евро, особенно учитывая специфические факторы, влияющие на пару EUR/USD, за этим процессом стоит следить по мере дальнейшего повышения цен на газ. — Адам Линтон, стратег MLIV.
Асимметричные риски
Европейский центральный банк в этом году уже поднимал процентные ставки, в то время как Банк Англии пока не делал этого. По оценкам финансовых рынков, оба регулятора планируют повысить ставки еще дважды: один раз к концу текущего года и второй — к сентябрю 2027-го.
Однако некоторые аналитики предупреждают, что эти прогнозы могут быть пересмотрены из-за возможных колебаний цен на газ и отсутствия соглашения между США и Ираном по поводу возобновления работы Ормузского пролива.
Стивен Барроу, глава отдела стратегии G10 в Standard Bank, отметил: «Новая угроза инфляции, вызванная проблемами с хранением энергоресурсов, а также последствиями недавнего жаркого лета и засухи, заставляет нас быть более осмотрительными. Мы готовы пересмотреть наши прогнозы по процентным ставкам в сторону увеличения».
Иран и Оман продолжают настаивать на переговорах о временном возобновлении работы Ормузского пролива.
По мнению аналитиков RBC, даже если на Ближнем Востоке произойдет прорыв, который приведет к снижению цен на нефть, это не обязательно ослабит давление на процентные ставки, если опасения по поводу поставок газа сохранятся.
«Ситуация создает асимметричный профиль рисков для процентных ставок: ограниченные возможности для их повышения и значительные риски снижения в случае ухудшения обстановки», — подчеркивают они.
Подготовлено ProFinance.Ru по материалам Bloomberg
MarketSnapshot - ProFinance.Ru в Telegram
По теме:
Доходность немецких облигаций достигла 15-летнего максимума на фоне резкого роста цен на нефть
Акции падают на фоне роста цен на нефть и доходности облигаций
Акции падают на фоне роста цен на нефть и доходности облигаций
