



Корпоративное кредитование обычно не отличается особой стабильностью. Однако текущие данные показывают, что ситуация с облигациями на сумму около триллиона долларов не так проста.
По информации Bloomberg, объем долговых обязательств, которые торгуются с необычно широкими спредами для своего кредитного рейтинга, с начала года вырос более чем вдвое. В эту сумму входят около 580 миллиардов долларов США в облигациях и около 400 миллиардов долларов в Европе. Речь идет о высококачественных нефинансовых ценных бумагах со сроком погашения более трех лет.
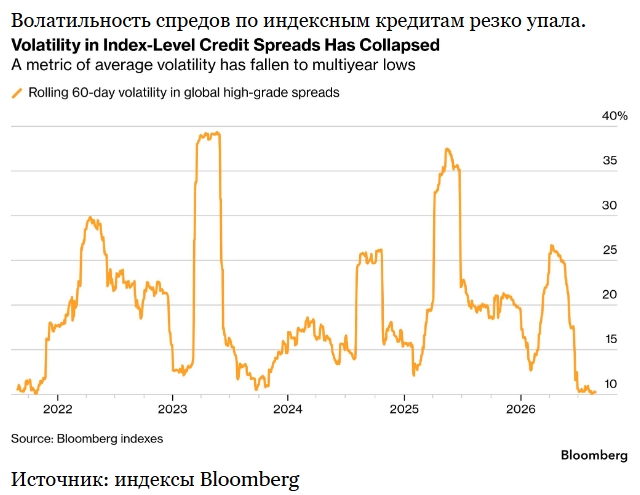
Эти цифры особенно примечательны, поскольку на более широком рынке облигаций инвестиционного класса ситуация остается практически неизменной. Кредитные спреды на протяжении нескольких месяцев находятся в узком диапазоне, а 60-дневная волатильность глобальных спредов по облигациям высокой категории достигла самого низкого уровня за последние пять лет.
Для активных управляющих эта ситуация делает движение цен ниже индекса особенно важным. Облигации с более высоким рейтингом и даже некоторые с более низким могут обеспечить повышенный доход и значительный рост цен, если их спреды в конечном итоге сократятся.
«Заголовочные обзоры могут быть скучными, но если мы углубимся в отраслевой и суботраслевой анализ, то увидим множество возможностей для исследования», — отметил Мэтью Джексон, глобальный управляющий портфелем инвестиционных облигаций в компании Robeco.
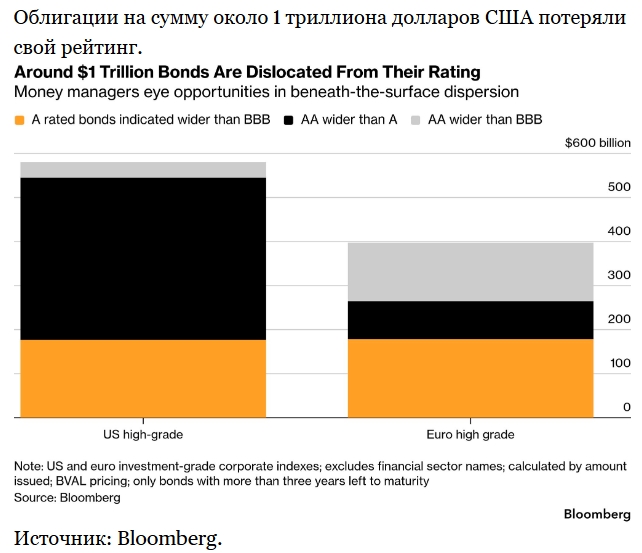
Примечание: Индексы корпоративных облигаций США и Европы инвестиционного класса; исключая облигации финансового сектора; рассчитано по объему выпущенных облигаций; цена BVAL; только облигации со сроком погашения более трех лет.
Рынки постоянно меняются, и даже небольшие колебания спредов могут переместить значительную часть долга в другой рейтинговый диапазон.
Это происходит из-за нескольких факторов. Доля крупных инвесткомпаний в кредитных индексах растет, заставляя инвесторов перераспределять активы для сохранения нейтральной позиции. Облигации автопроизводителей страдают из-за конкуренции с китайскими компаниями, а бумаги разработчиков ПО — из-за угрозы со стороны ИИ. Страховые компании теряют деньги из-за рискованных частных кредитов.
Если рынок окажется слишком пессимистичным, покупатели освобожденных облигаций смогут заработать, если приобрели их после расширения спредов и падения цен. Это указывает на недооценку облигаций, в отличие от прогнозов рынка о возможном понижении рейтинга.
Общий уровень риска на кредитном рынке пока стабилен. Средний спред по американским высококачественным облигациям составляет 0,78 процентного пункта, что лишь на несколько базисных пунктов ниже минимума за последние 25 лет. В Европе средний спред по корпоративным облигациям — 0,79 процентного пункта, что близко к посткризисным минимумам.
Рынок демонстрирует значительные изменения. Для достижения лидерства в сфере ИИ требуются огромные финансовые ресурсы, поэтому глобальные корпорации активно привлекают заемные средства, что отражается на их долговых показателях.
По информации Bloomberg, шесть крупнейших инвестиционных компаний сейчас составляют около 5% американского индекса высокодоходных компаний, что вдвое больше, чем два года назад. Это заставляет некоторых управляющих пересматривать свои портфели, чтобы избежать чрезмерной концентрации, что, в свою очередь, влияет на структуру портфелей менее крупных компаний.
Эти компании быстро заняли лидирующие позиции на международных рынках, зачастую после одной крупной сделки. По некоторым показателям они уже представляют больший риск для инвесторов, чем шесть крупнейших банков Уолл-стрит.
Ник Элфнер, соруководитель отдела исследований в Breckinridge Capital Advisors, отмечает, что необходимо учитывать не только значительный объем долга перед эмитентами, но и дополнительные долги, поступающие на рынок. Это объясняет наблюдаемые высокие спреды по сравнению с аналогичными показателями.
Элфнер подчеркивает, что более широкие спреды отражают как угрозу ухудшения кредитного качества, так и неопределенность, вызванную ростом объемов эмиссии ценных бумаг со стороны доминирующих заемщиков.
Ситуация становится еще более сложной. Например, на конец августа облигации 25 заемщиков с рейтингом A в пяти различных секторах США торгуются с более широким спредом по сравнению с облигациями с рейтингом B. Объем высококачественных долговых обязательств, торгующихся с более широким спредом, чем их низкокачественные аналоги, также увеличился этим летом.
Французский фактор
Отклонения в высокорейтинговых диапазонах, как правило, не приводят к принудительным продажам и могут исчезнуть, если многие инвесторы поспешат совершить сделки.
Различные сегменты кредитного рынка подвержены влиянию различных факторов. То, что касается роста крупных компаний, может не зависеть от войны с Ираном и энергетического рынка или конкуренции со стороны Китая.
В Европе существует потенциальный риск, связанный с президентскими выборами во Франции, которые состоятся в апреле следующего года. Сорен Виллеманн, кредитный стратег Barclays Plc, указывает, что французские активы требуют особого внимания. Он также отмечает, что «потенциал роста при конструктивном подходе к более широкому комплексу рисков во Франции ограничен».
Джексон из Robeco заявил, что «кредитный цикл уже не так прост» и «нет универсального цикла, подходящего для всех».
Подготовлено ProFinance.Ru по материалам Bloomberg
MarketSnapshot - ProFinance.Ru в Telegram
По теме:
Мир должен простить США их долг в 40 триллионов долларов — New York Times
Обвал цен на облигации усиливается на фоне роста цен на энергоносители
