



Резкий приток средств в активы, обеспеченные турецкой лирой, ставит перед политиками сложную задачу: как ограничить спекулятивные краткосрочные потоки, не лишив при этом важный источник поддержки национальной валюты.
Согласно оценкам, иностранные инвесторы вложили около 75 миллиардов долларов в валютные деривативы и фонды денежного рынка, привлеченные 37-процентной базовой процентной ставкой Турции, одной из самых высоких в мире. Эти потоки являются частью стратегии кэрри-трейд, при которой инвесторы берут дешевые кредиты за рубежом и инвестируют в страны с более высокой доходностью.
В сочетании с вложениями местных вкладчиков, общий объем средств в краткосрочных активах вызывает обеспокоенность у чиновников. Они стремятся избежать повторения ситуаций, подобных кризису во время войны с Ираном, когда инвесторы массово избавлялись от лир, вынуждая власти тратить миллиарды долларов и повышать процентные ставки для стабилизации ситуации.
На фоне этих событий правительство рассматривает возможность введения налога на доходность фондов денежного рынка, как сообщает BloombergHT. По данным Fon Turkey, в таких фондах размещено три триллиона лир (около 62 миллиардов долларов).
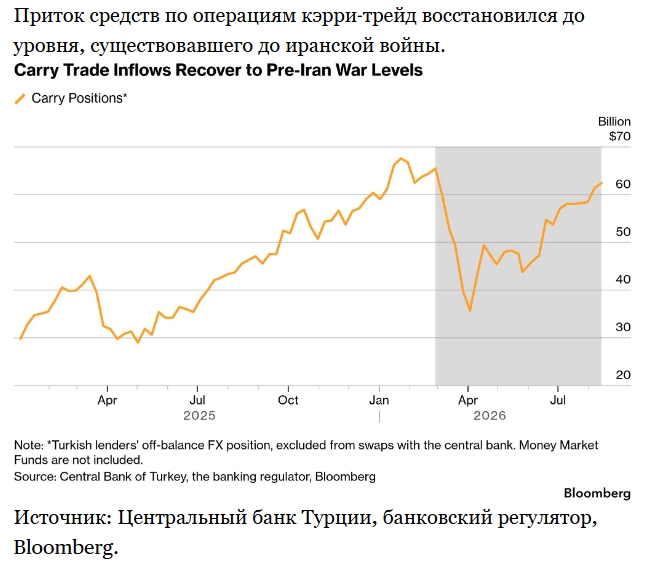
Примечание: *Внебалансовые валютные позиции турецких кредитных учреждений исключены из свопов с центральным банком. Фонды денежного рынка не включены.
Этот налог затронет как местных, так и зарубежных институциональных инвесторов, чья прибыль, в отличие от индивидуальных вкладчиков, не облагается налогами. Министерство финансов и центральный банк Турции пока не прокомментировали ситуацию.
Главный экономист QNB Turkey, Эркин Ишик, заявил, что предложенный налог направлен на ограничение быстрого оттока капитала и снижение риска волатильности турецкой лиры. Он отметил, что около 10 миллиардов лир в фондах денежного рынка принадлежат иностранным трейдерам, работающим по схеме кэрри-трейдинга, а оставшиеся 65 миллиардов долларов инвестированы в валютные форварды.
Предлагаемая налоговая мера направлена на снижение привлекательности краткосрочных инструментов и перенаправление средств в более надежные долгосрочные активы. Это произошло после того, как власти позволили более значительное обесценивание лиры, что снизило ежемесячную доходность инвестиций до менее чем 1%, что вдвое меньше, чем в прошлом году.
Камакшья Триведи, стратег Goldman Sachs Group Inc., отметил, что в августе власти разрешили «незначительно ускоренные» темпы обесценивания лиры, что снизило доходность инвестиций.
Турция должна действовать осторожно, так как эти потоки капитала помогли пополнить валютные резервы и поддержать лиру, ключевой элемент стратегии по снижению инфляции. Глава центрального банка Фатих Карахан заявил, что не считает этот приток «горячих денег» рискованным.
Местные льготы
Политики не могут рисковать обращением вспять внутренних инвестиций. Высокие процентные ставки и постепенное укрепление валюты, учитывая инфляцию, или «реальные показатели», побуждали турецких вкладчиков хранить деньги в лирах, а не в долларах. Увеличение налогов и снижение процентных ставок ослабили бы этот стимул.
Центральный банк уже фактически смягчил финансовые условия, перейдя от более высокой ставки в 40% после начала войны с Ираном к основной ставке в 37%. Это усилило ожидания возможного снижения процентной ставки в сентябре, хотя инфляция остается значительно выше целевого уровня.
Нафез Зук, стратег по долговым обязательствам в Aviva Investors, полагает, что предлагаемые налоговые изменения сами по себе могут не существенно повлиять на поведение иностранцев, поскольку они направлены на конкретные потоки средств на денежном рынке из-за рубежа. Однако слишком раннее смягчение политики было бы неосмотрительным.
«Если они решат снизить ставки в сентябре без достаточных данных об инфляции, это будет выглядеть преждевременно», — отметил Зук.
В настоящее время общий объем операций с лирами остается одним из самых высоких в мире. По данным Bloomberg, с начала года активы в лирах принесли доходность около 11,2%, что уступает только Бразилии, Аргентине и Колумбии. Процентные ставки, даже если они будут снижены на 200 базисных пунктов к концу года, как ожидают многие, останутся одними из самых высоких в мире.
«Я по-прежнему доволен управлением операциями кэрри-трейд», — сказал Киран Кертис, руководитель отдела долговых обязательств развивающихся валют в Абердине. «Необходимый уровень доходности зависит как от доходности в других странах мира, так и от ожидаемой волатильности».
Подготовлено ProFinance.Ru по материалам Bloomberg
MarketSnapshot - ProFinance.Ru в Telegram
