



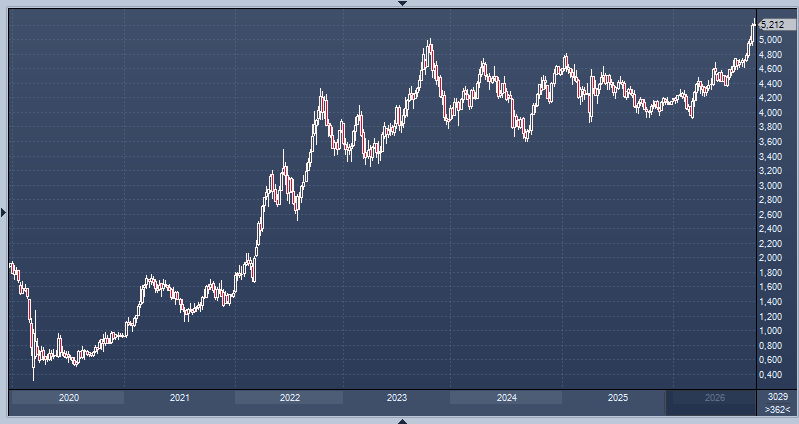
График доходности 10-летних облигаций США интервалами в 1 неделю
В среду мировой рынок облигаций продемонстрировал повышенную волатильность, предвещая худший месяц за последние годы. Это связано с ухудшением государственных финансов, избытком эмиссий и растущей инфляцией. Конфликт между США и Израилем с Ираном также способствовал росту цен на энергоносители.
Акции, напротив, показали устойчивость. Они не отреагировали на значительное увеличение доходности облигаций и продемонстрировали оптимизм в азиатском регионе.
Рост стоимости заимствований остается в центре внимания инвесторов. Доходность государственных облигаций влияет на мировые рынки, служа эталоном для инвестиций в более рискованные активы и ориентиром для ипотечных и корпоративных займов.
В Азии доходность 10-летних казначейских облигаций США достигла 5,23%, что стало максимальным уровнем с 2007 года. Ожидается, что в этом месяце она вырастет еще на 50 базисных пунктов, что будет самым значительным увеличением за последние два года. Доходность облигаций и цены движутся в противоположных направлениях. В Японии доходность 10-летних гособлигаций также должна вырасти на 42 базисных пункта в этом квартале.
Доходность двухлетних казначейских облигаций осталась на уровне 4,889%. Президент Федерального резервного банка Нью-Йорка Джон Уильямс опроверг ожидания ужесточения денежно-кредитной политики, хотя месячная доходность все еще выше на более чем 50 базисных пунктов.
Чару Чанана, главный инвестиционный стратег Saxo, отметил: «Ситуация выходит за рамки обычного пересмотра цен на заседаниях центральных банков. Мы движемся к режиму структурно более высокой доходности. Препятствие для устойчивого возвращения к сверхнизким уровням, к которым инвесторы привыкли после глобального финансового кризиса, выглядит значительно выше».
Доходность облигаций в Японии находится вблизи многолетних максимумов. В Германии и Франции доходность 10-летних гособлигаций достигла 17-летних и 18-летних пиков соответственно.
ВЫЗОВ ПОВЫШЕННОЙ ДИСТАНЦИИ
Несмотря на рост безрисковой процентной ставки, увеличивающей стоимость рефинансирования для компаний и оказывающей давление на экономический рост, ее влияние на акции остается ограниченным.
Самый широкий индекс акций Азиатско-Тихоокеанского региона (кроме Японии) по версии MSCI прибавил 0,4%, хотя ожидалось месячное падение почти на 1%.
Японский индекс Nikkei вырос на 2,1%, как и ожидалось. За месяц он должен был показать рост на 0,8%, а за квартал — падение на 4,7%. Южнокорейский индекс Kospi вырос на 0,7% за месяц и должен был показать квартальное падение на 19%.
Фьючерсы на Nasdaq увеличились на 0,13%, на S&P 500 — на 0,24%. Фьючерсы на Euro Stoxx 50 подорожали на 0,77% до 6384 пунктов, на немецкий DAX — на 0,76% до 25729 пунктов, а на FTSE — на 0,71% до 10753 пунктов.
Фондовые рынки сохраняют устойчивость благодаря положительным корпоративным отчетам, устойчивому росту мировой экономики и продолжающемуся интересу к искусственному интеллекту.
«Мы были удивлены позитивной реакцией фондового рынка, где рост номинального ВВП поддерживал уверенность в прибыли», — заявил Мохаммед Апабхай, руководитель отдела торговой стратегии Citi в Азиатско-Тихоокеанском регионе, комментируя недавний рост доходности облигаций.
«Американские фондовые рынки реагируют на рост доходности облигаций, но только вне технологического сектора».
Апабхай также отметил, что на встречах с макрофондами и институциональными инвесторами в Нью-Йорке многие интересовались, насколько высокими могут быть доходности облигаций, на каком уровне крупные игроки могут сократить капитальные затраты и когда фондовые рынки отреагируют на эти изменения.
В Китае акции, входящие в индекс «голубых фишек» CSI 300, в ходе утренних торгов выросли на 0,2%, но все еще находятся близко к годовому минимуму, достигнутому ранее на этой неделе. Прогнозируется, что в этом квартале индекс упадет на 13%, что станет максимальным снижением с момента пика локдаунов из-за COVID-19.
К обеду Шанхайский композитный индекс поднялся на 0,3%, при этом квартальное падение составило 6,2%, что стало самым значительным снижением за последние четыре года.
На валютных рынках доллар продемонстрировал месячный рост на 2%, чему способствовало увеличение доходности облигаций США.
В результате евро торговался около 16-месячного минимума на уровне 1,1336 за доллар, ожидая месячного снижения на 2,4%. Валюта испытывает трудности из-за глобального энергетического кризиса и растущих политических рисков в Европе.
Фунт стерлингов снизился на 0,04% до 1,3224 за доллар и, по прогнозам, потеряет 2,4% за месяц.
Иена, однако, стабилизировалась на уровне 157,115 за доллар и ожидает месячного роста на 1,6%, так как инвесторы опасаются дальнейшего снижения курса из-за угрозы совместной интервенции со стороны Токио и Вашингтона.
На сырьевых рынках американская нефть подорожала на 0,19% до 89,55 за баррель, а Brent выросла до 103,13 за баррель, прибавив 0,53% за день. Обе марки показывают рост в течение месяца из-за опасений длительных перебоев в поставках вследствие продолжающегося конфликта на Ближнем Востоке.
Цена на спотовое золото снизилась на 0,07% до 4178,10 за унцию.
Подготовлено ProFinance.Ru по материалам Thomson Reuters
MarketSnapshot - ProFinance.Ru в Telegram
По теме:
Мир должен простить США их долг в 40 триллионов долларов — New York Times
